Tickets de restaurant, factures d’hôtel, reçus de péage ou preuves d’un déplacement : une note de frais peut réunir plusieurs documents. Leur conservation permet de justifier l’écriture comptable, le remboursement au salarié et, selon la dépense, son traitement fiscal ou social. En France, la réponse utile pour l’employeur est généralement dix ans à compter de la clôture de l’exercice concerné. Ce repère ne doit toutefois pas masquer les autres délais applicables ni les conditions particulières de la numérisation. Pour savoir combien de temps conserver les justificatifs de notes de frais, il faut donc partir de la fonction remplie par chaque pièce.
La réponse courte : dix ans pour l’entreprise
L’article L. 123-22 du Code de commerce dispose que les documents comptables et les pièces justificatives sont conservés pendant dix ans. Entreprendre.Service-Public précise que ce délai court à partir de la clôture de l’exercice. Lorsqu’un ticket, une facture ou un reçu soutient l’enregistrement comptable d’une dépense remboursée, il est prudent de l’intégrer à cette politique de conservation.
Prenons une entreprise dont l’exercice se clôture le 31 décembre. Un justificatif rattaché à l’exercice 2026 sera conservé pendant dix ans à compter de cette clôture. La date du repas ou du déplacement ne suffit donc pas, à elle seule, pour fixer la date de suppression. Une entreprise dont l’exercice est décalé doit adapter le calcul à sa propre date de clôture.
Pourquoi plusieurs délais sont-ils souvent cités ?
Les recherches sur la durée de conservation des notes de frais font apparaître dix ans, six ans ou trois ans. Ces chiffres ne répondent pas exactement à la même obligation. Pour construire une règle interne, l’entreprise doit retenir le délai le plus long qui demeure nécessaire pour la pièce concernée, sans confondre durée comptable, contrôle fiscal et contrôle social.
Le délai comptable de dix ans
La durée de dix ans concerne les documents comptables et leurs pièces justificatives. Elle constitue le repère principal pour les justificatifs enregistrés en comptabilité. Elle commence à la clôture de l’exercice auquel la dépense se rapporte. Ce point de départ doit figurer dans le plan d’archivage afin d’éviter une suppression calculée simplement depuis la date du ticket.
Le délai fiscal de six ans
Les documents sur lesquels l’administration fiscale peut exercer ses droits de communication, d’enquête et de contrôle doivent généralement être conservés pendant six ans. Entreprendre.Service-Public indique que ce délai part de la dernière opération mentionnée ou de la date d’établissement de la pièce. Pour un justificatif également comptable, ce délai fiscal plus court ne supprime pas l’obligation comptable de dix ans.
La période examinée lors d’un contrôle Urssaf
L’Urssaf indique qu’un contrôle remonte sur trois années civiles et cite notamment les justificatifs de frais professionnels parmi les documents susceptibles d’être demandés. Cette période de contrôle ne constitue pas une autorisation générale de détruire toutes les pièces après trois ans. Les mêmes documents peuvent rester nécessaires au titre de la comptabilité ou d’une autre obligation.
Quels documents faut-il conserver avec une note de frais ?
Le dossier doit permettre de comprendre la dépense et son caractère professionnel. Selon le cas, il peut réunir le ticket ou la facture, la date, le montant, le motif du déplacement, l’identité des participants à un repas d’affaires ou les éléments nécessaires au calcul des indemnités kilométriques. L’Urssaf rappelle que le remboursement au réel repose sur les justificatifs et sur la capacité de démontrer la contrainte professionnelle.
Il faut aussi conserver la trace du traitement : demande déposée, contrôle effectué, validation et remboursement. Toutes les données n’ont pas besoin d’être affichées dans l’outil courant pendant dix ans. Une fois la dépense traitée, elles peuvent être placées dans un archivage intermédiaire à accès limité, conformément au principe de limitation de la conservation rappelé par la CNIL.
Peut-on supprimer le justificatif papier après numérisation ?
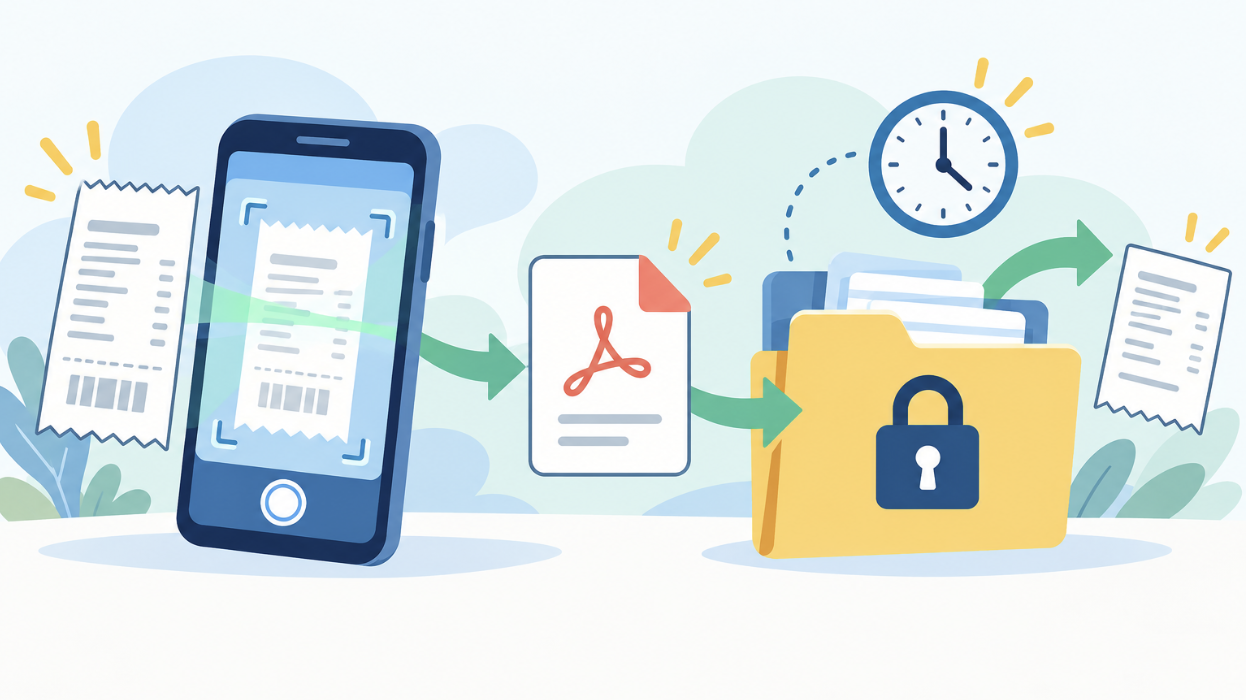
Une photographie lisible ne suffit pas toujours à garantir la valeur du document numérisé. Pour les factures papier, le Bulletin officiel des finances publiques exige notamment une reproduction à l’identique, une compression sans perte, un format PDF ou PDF/A-3, une garantie d’intégrité et un horodatage. L’organisation de la numérisation doit être documentée et contrôlée.
Si ces conditions ne sont pas respectées, l’administration peut demander la facture papier. Avant de détruire les originaux, l’entreprise doit donc vérifier que son procédé couvre bien la nature des documents traités. Les règles fiscales détaillées visent notamment les factures ; les simples reçus doivent être examinés selon leur rôle probatoire. En cas de doute, conserver le papier ou demander un avis professionnel reste préférable.
Comment organiser un archivage fiable ?
La procédure peut appliquer une règle simple : rattacher chaque pièce à un exercice, calculer sa date d’échéance, limiter les accès et empêcher les modifications non tracées. Un contrôle périodique doit vérifier la lisibilité des fichiers, leur indexation et la possibilité de les restituer rapidement. La sauvegarde ne remplace pas l’archivage : elle protège contre une perte technique, tandis que l’archivage organise l’intégrité, l’accès et la durée de vie du document.
Un logiciel note de frais peut centraliser le dépôt, la validation et le classement des justificatifs. L’entreprise doit néanmoins vérifier les modalités d’export, la réversibilité, les droits d’accès et les garanties d’archivage proposées. L’outil facilite le processus, mais la responsabilité de définir et d’appliquer la bonne durée reste celle de l’organisation.
Que doit conserver le salarié ?
Le salarié a intérêt à garder une copie de la note transmise et une preuve du remboursement, notamment en cas de contestation. Le ministère de l’Économie recommande aux particuliers de conserver une note de frais pendant trois ans. Cette recommandation concerne la preuve détenue par la personne ; elle ne remplace pas les obligations comptables de l’employeur.
Une politique interne peut préciser à quel moment le salarié peut considérer sa demande comme définitivement traitée. Elle doit aussi expliquer comment récupérer une copie en cas de départ de l’entreprise. Cela évite de faire reposer toute la preuve sur un compte utilisateur susceptible d’être désactivé.
Appliquer une règle simple sans perdre les nuances
Pour l’employeur, la réponse opérationnelle consiste généralement à conserver les justificatifs de notes de frais pendant dix ans à compter de la clôture de l’exercice. Le délai fiscal de six ans et la période de contrôle Urssaf de trois années civiles répondent à d’autres finalités et ne raccourcissent pas automatiquement cette durée. Une politique fiable doit aussi préciser les documents concernés, les conditions de numérisation, les habilitations et la suppression finale. Les situations particulières, notamment les dépenses soumises à un contentieux ou à une règle sectorielle, doivent faire l’objet d’une vérification spécifique.
FAQ
Une entreprise doit-elle conserver les notes de frais pendant dix ans ?
Oui, lorsqu’elles et leurs justificatifs soutiennent des écritures comptables, la référence générale est de dix ans à compter de la clôture de l’exercice concerné.
Le délai de six ans suffit-il pour les justificatifs fiscaux ?
Le délai fiscal est généralement de six ans, mais une même pièce peut relever de l’obligation comptable de dix ans. Il faut alors retenir la durée encore applicable.
Pourquoi l’Urssaf parle-t-elle de trois années civiles ?
Cette indication décrit la période sur laquelle le contrôle remonte habituellement. Elle ne remplace pas les autres obligations de conservation des pièces comptables.
Peut-on conserver uniquement une photo du ticket ?
La copie doit rester lisible et présenter des garanties d’intégrité adaptées. Pour les factures papier, les conditions fiscales de numérisation sont précises ; une simple photo modifiable peut être insuffisante.
Quand commence le délai comptable de dix ans ?
Il commence à la clôture de l’exercice auquel la pièce se rapporte, et non nécessairement le jour où la dépense a été engagée.
Combien de temps le salarié doit-il garder sa note de frais ?
Le ministère de l’Économie recommande aux particuliers de conserver une note de frais pendant trois ans. Garder aussi la preuve du remboursement est utile.
Que faire lorsqu’un contrôle ou un litige est en cours ?
Il ne faut pas supprimer les pièces concernées à l’échéance habituelle. Leur conservation doit être prolongée pendant la durée nécessaire au contrôle, au recours ou au contentieux.